Apa yang NCD potong daripada bil insurans?
NCD bermaksud No Claim Discount, iaitu diskaun yang diperoleh apabila anda memenuhi tempoh insurans tanpa tuntutan. NCD tidak mewakili jumlah wang dalam akaun. Tempoh anda mempunyai lesen tidak menentukan diskaun ini. Kontrak kereta Etiqa menetapkan tempoh berterusan 12 bulan tanpa tuntutan sebelum NCD digunakan pada pembaharuan mengikut skalanya. [1]
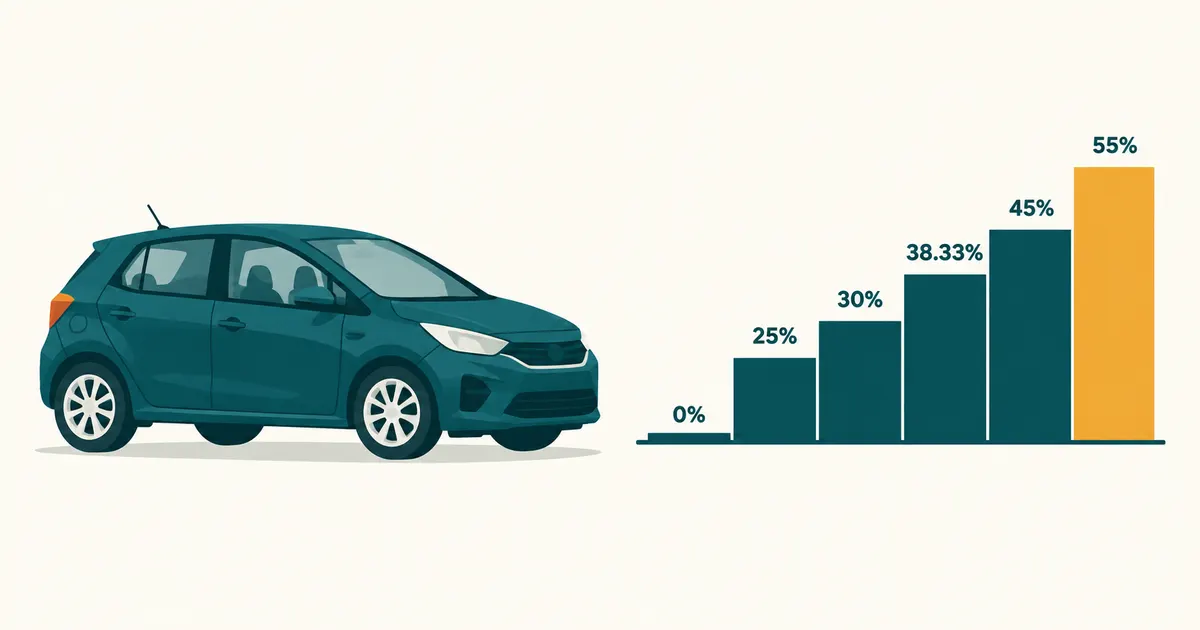
PIAM menerangkan bahawa diskaun maksimum kereta persendirian ialah 55% daripada premium asas yang layak. Gunakan peratus itu pada premium asas yang layak sahaja. Keseluruhan bil turut merangkumi pilihan tambahan, cukai atau roadtax. PDS Etiqa menunjukkan premium asas ditolak NCD terlebih dahulu. Kemudian, premium perlindungan tambahan dan bayaran lain disenaraikan dalam pecahan jumlah. [2] [3]
Jadual NCD kereta persendirian dan motosikal
Jadual Zurich Malaysia membezakan kereta persendirian daripada motosikal. Kereta bermula tanpa diskaun jika tiada NCD yang layak digunakan. Kadar meningkat pada pembaharuan selepas tempoh tanpa tuntutan yang berkenaan. Motosikal mempunyai skala yang lebih pendek dan maksimum yang lebih rendah. Gunakan jadual motosikal untuk membuat bajet polisi motosikal. [4]
| Tempoh tanpa tuntutan | Kereta persendirian | Motosikal |
|---|---|---|
| Tiada NCD yang layak | 0% | 0% |
| Selepas 1 tahun | 25% | 15% |
| Selepas 2 tahun | 30% | 20% |
| Selepas 3 tahun | 38.33% (38⅓%) | 25% — maksimum |
| Selepas 4 tahun | 45% | 25% |
| Selepas 5 tahun dan seterusnya | 55% — maksimum | 25% |
Tahun dalam jadual ialah tahun insurans tanpa tuntutan, bukan umur kereta. Pemilik yang membeli kereta baharu mungkin boleh memindahkan NCD daripada kereta lamanya. Kereta terpakai yang dibeli daripada orang lain tidak membawa NCD penjual kepada pembeli. Semak nama pemegang polisi dan rekod NCD. Tahun pendaftaran kereta sahaja tidak menentukan kelayakan NCD. [2]
Cara semak NCD sebelum renew
Zurich menyenaraikan Central NCD Database melalui MyCarInfo sebagai saluran semakan. Anda juga boleh menghubungi syarikat insurans. Kontrak Etiqa memberikan rujukan semakan yang sama. MyCarInfo berbeza daripada MyJPJ atau MySIKAP. Semakan tarikh roadtax tidak mengesahkan kadar NCD insurans. [4] [1]
- Buka saluran semakan rasmi. Gunakan pautan MyCarInfo yang diberikan syarikat atau hubungi syarikat semasa. Sediakan maklumat pemilik dan nombor pendaftaran untuk menjawab permintaan semakan.
- Semak untuk pembaharuan yang betul. Minta pengesahan kadar yang boleh digunakan pada tarikh mula polisi baharu, terutama jika polisi lama belum tamat atau ada tuntutan tertunggak.
- Padankan dengan sebut harga. Semak nama pemegang polisi, nombor pendaftaran dan peratus NCD. Simpan hasil semakan atau pengesahan bertulis bersama sebut harga.
- Betulkan percanggahan sebelum bayar. Jika kadar tidak seperti dijangka, tanya sama ada tuntutan, penarikan NCD atau tarikh kemas kini menyebabkan perbezaan. Isi kadar NCD yang disahkan walaupun kadar lebih tinggi menghasilkan harga lebih murah.
Kalkulator NCD boleh membantu mengira potongan berdasarkan kadar yang anda masukkan. Kalkulator ini tidak bersambung kepada rekod polisi rasmi. Gunakan bahagian kiraan premium untuk ilustrasi. Kemudian, sahkan kelayakan dan jumlah akhir dengan syarikat. Untuk urutan pembelian polisi hingga roadtax, ikut panduan renew insurans kereta.
Contoh kiraan: bagaimana 38.33% menjadi RM740.04?
Andaian: premium asas kereta ialah RM1,200 sebelum NCD, dan sebut harga menggunakan kadar 38.33%.
- Potongan = RM1,200 × 0.3833 = RM459.96.
- Baki premium asas = RM1,200 − RM459.96 = RM740.04.
- Semakan silang = RM1,200 × (1 − 0.3833) = RM740.04.
Ini contoh matematik, bukan harga polisi untuk mana-mana model. RM740.04 belum termasuk premium tambahan, cukai, duti atau roadtax. Kadar 38⅓% dalam sesetengah kontrak ialah pecahan berulang. Contoh ini menggunakan 38.33% tepat. Ikut pembundaran pada sebut harga sebenar. PDS Etiqa menunjukkan mengapa premium asas selepas NCD dan jumlah akhir perlu dibaca sebagai dua angka berbeza. [3]
NCD yang sama tidak menjamin harga yang sama setiap tahun. PDS Etiqa menyatakan jumlah premium boleh berubah mengikut nilai diinsuranskan, jenama dan model, umur pemohon, pengalaman tuntutan, manfaat tambahan serta pengunderaitan. Jika bil naik, bandingkan premium sebelum NCD dan pecahan tambahan dahulu. Bil yang naik sahaja belum membuktikan rekod NCD anda salah. [3]
Tuntutan mana yang boleh mengurangkan NCD?
Kontrak kereta Etiqa menyatakan satu kejadian yang menimbulkan tuntutan boleh menjadikan NCD sifar pada pembaharuan seterusnya. Klausa itu juga membolehkan syarikat mendapatkan semula NCD yang sudah diberikan jika tuntutan diterima selepas diskaun digunakan. Jadi, tidak membuat tuntutan sendiri belum tentu mencukupi jika ada pihak lain membuat tuntutan terhadap polisi anda. [1]
Namun, bukan semua tuntutan menghilangkan NCD. PIAM menerangkan bahawa tuntutan Own Damage Knock-for-Knock atau OD-KfK boleh mengekalkan NCD apabila kemalangan berpunca daripada kecuaian pihak ketiga dan polis mengesahkan anda tidak bersalah. Ini tuntutan melalui syarikat sendiri dengan laluan yang berbeza daripada own damage biasa. [5]
Semak syarat kontrak juga. Dalam pengecualian NCD kontrak Etiqa, syarikat perlu berpendapat anda tidak bersalah. Kenderaan yang bersalah mesti dikenal pasti, bukan kenderaan membawa penumpang untuk sewa atau upah, dan diinsuranskan oleh syarikat berlesen Malaysia. Tiada tuntutan kematian atau kecederaan diri boleh terlibat. Rakaman dashcam sahaja tidak menjamin keputusan. Hantar bukti dan minta pengesahan kategori tuntutan. [1]
Cermin pecah: ada beza antara polisi asas dan add-on
PIAM menyatakan tuntutan di bawah windscreen add-on tidak menjejaskan NCD. Tuntutan cermin di bawah polisi komprehensif utama tanpa tambahan itu boleh menjejaskannya. Endorsement 89 Etiqa pula menyatakan NCD tidak hilang apabila tuntutan untuk kaca rosak sahaja dan tiada kerosakan lain. Semak had perlindungan dan syarat kaca walaupun iklan menyebut windscreen. [2] [1]
Untuk kerosakan kecil, bandingkan anggaran pembaikan bertulis, excess dan kesan NCD sebelum memilih cara tuntutan. Satu ambang ringgit tidak sesuai sebagai aturan untuk semua kemalangan. Anda masih perlu melaporkan kejadian mengikut kewajipan polisi. Keputusan membayar pembaikan sendiri tidak memadam kemungkinan tuntutan pihak ketiga. Baca panduan tuntutan insurans kereta untuk langkah selepas kemalangan. [1]
Pindah NCD antara kereta sendiri: buat penarikan dahulu
NCD adalah peribadi kepada pemegang polisi. Zurich menyatakan ia boleh dipindahkan antara kenderaan milik anda. NCD tidak boleh dipindahkan kepada orang lain. PIAM menegaskan kenderaan penerima perlu didaftarkan atas nama pemegang polisi yang sama. Membayar premium kereta pasangan atau anak tidak dengan sendirinya membolehkan anda memberikan NCD kepada mereka. [4] [2]
- Beritahu syarikat lama. Minta penarikan NCD daripada kereta asal dan nyatakan sama ada kereta itu dijual atau masih akan digunakan.
- Dapatkan kiraan polisi lama. PIAM menyatakan jika kereta lama masih dimiliki dan diinsuranskan, ada premium tambahan untuk baki tempoh selepas NCD dikeluarkan. NCD polisi lama kembali kepada 0%.
- Simpan surat pengesahan penarikan. Selepas urusan selesai, syarikat mengemas kini pangkalan data NCD dan mengeluarkan pengesahan. Serahkan dokumen itu semasa meminta NCD digunakan pada polisi kereta baharu.
- Semak kedua-dua polisi. Pastikan kadar pada kereta baharu betul dan kereta lama masih mempunyai perlindungan jika anda menyimpannya. Pemindahan NCD tidak membolehkan anda meninggalkan kereta lama tanpa polisi.
Jika kereta lama sudah dijual, PIAM menerangkan bahawa anda boleh membatalkan polisi dan meminta pembatalan diproses sebagai penarikan NCD. Tiada premium tambahan bagi polisi lama yang dibatalkan itu. Satu rekod NCD hanya boleh digunakan untuk satu kereta pada satu-satu masa. Minta penjelasan bertulis tentang tarikh pemindahan, premium tambahan atau pemulangan premium yang berkenaan sebelum bersetuju. [2]
Jika NCD tidak digunakan selepas menjual kereta
Menyimpan NCD tidak memberikan perlindungan insurans. Kontrak kereta Etiqa menyatakan bagi setiap tahun NCD tidak digunakan, kadar terkumpul berundur mengikut skala jadualnya. Itu berbeza daripada dakwaan bahawa semua NCD terus menjadi sifar sebaik sahaja polisi lambat diperbaharui. Minta syarikat menyemak tempoh tidak digunakan berdasarkan rekod sebenar sebelum membeli kereta seterusnya. [1]
Jika anda masih memiliki kereta, semak tempoh perlindungan untuk menentukan sama ada anda boleh memandu. Tempoh perlindungan bergantung pada jadual polisi, bukan baki kadar diskaun. Semasa renew, sahkan bila perlindungan bermula dan NCD berapa peratus yang benar-benar digunakan. Rujuk panduan insurans kereta untuk menilai perlindungan selain harga. [1]
Soalan lazim
Adakah motosikal boleh dapat NCD 55%?
Tidak mengikut jadual motosikal yang diterbitkan Zurich Malaysia. Motosikal mendapat 15% selepas satu tahun tanpa tuntutan, 20% selepas dua tahun dan maksimum 25% selepas tiga tahun. Maksimum 55% ialah untuk kereta persendirian selepas lima tahun tanpa tuntutan.
Boleh pindah NCD kepada pasangan atau anak?
PIAM dan Zurich menerangkan bahawa NCD adalah peribadi kepada pemegang polisi. NCD tidak boleh dipindahkan kepada orang lain. Pemindahan ke kenderaan baharu mestilah di bawah nama pemegang polisi yang sama. Menjual kereta tidak memberikan NCD anda kepada pembeli.
Adakah semua claim menyebabkan NCD jadi 0%?
Tidak. Tuntutan own damage biasa boleh menyebabkan NCD menjadi 0% pada pembaharuan seterusnya, tetapi tuntutan OD-KfK yang memenuhi syarat dan tuntutan cermin di bawah perlindungan tambahan yang berkenaan boleh mengekalkannya. Minta syarikat mengesahkan kategori tuntutan dan syarat polisi anda.
NCD terus hilang jika saya lambat renew?
Bezakan tamat perlindungan daripada NCD tidak digunakan. Kontrak kereta Etiqa menyatakan NCD berundur mengikut jadual bagi setiap tahun tidak digunakan. Minta syarikat menyemak tarikh dan kadar sebenar anda. Aturan NCD tidak membenarkan anda memandu selepas insurans tamat.
Kenapa premium naik walaupun NCD sama?
NCD ialah peratus diskaun pada premium asas yang layak, bukan harga tetap. PDS Etiqa menyatakan premium dipengaruhi nilai diinsuranskan, model, umur pemohon, pengalaman tuntutan, pilihan tambahan dan pengunderaitan. Bandingkan premium sebelum NCD serta pecahan bayaran sebelum membuat kesimpulan.
Maklumat am sahaja. Gunakan kontrak, jadual polisi dan pengesahan syarikat untuk menentukan NCD serta kesan tuntutan bagi kenderaan anda.
Rujukan
- Etiqa — kontrak kereta persendirian: Seksyen C, pengecualian NCD, tempoh tidak digunakan dan Endorsement 89.
- PIAM — pemindahan NCD, penarikan daripada polisi lama, premium tambahan dan tuntutan cermin.
- Etiqa — PDS kereta: faktor harga serta pecahan premium, NCD dan bayaran lain.
- Zurich Malaysia — jadual kereta dan motosikal, semakan MyCarInfo dan hak pemegang polisi.
- PIAM — perlindungan motor dan tuntutan OD-KfK yang mengekalkan NCD.